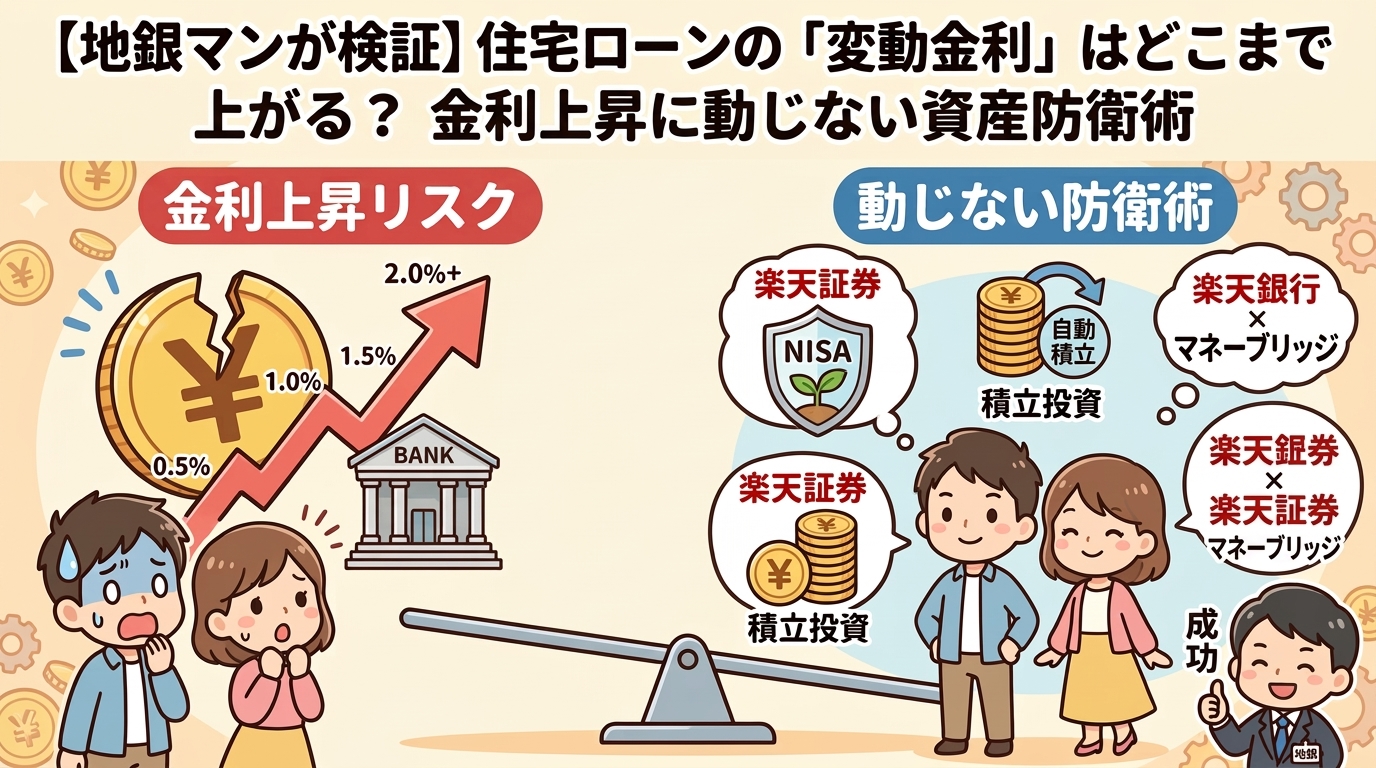
「長らく続いた低金利時代が終わり、『金利のある世界』がやってきた」 「住宅ローンの変動金利はどこまで上がるのだろうか……」
2026年9月現在、日本の長期金利は30年ぶりの高水準を記録し、日銀による追加利上げの流れは継続しています。メディアやSNSでは「変動金利は危険」「今すぐ固定金利に切り替えるべき」といった極端な意見も飛び交い、住宅ローンを抱える多くの方が不安を募らせていることでしょう。
しかし、地方銀行の現場で日々住宅ローン審査や金利設定の推移を見つめている私から言える結論は変わりません。「金利上昇のリスクは正しく怖がり、冷静に対策を打てば、決して動じる必要はない」と考えます。
今回は地銀マンとしての目線から、「変動金利は具体的にどこまで上がる可能性があるのか」を検証し、その上で、金利上昇に動じない「攻防一体」の資産防衛術を解説します。
1. 【地銀マンの検証】変動金利、最悪のシナリオはどこまで?
まず、最も気になる「変動金利はどこまで上がるか」について、冷静なシミュレーションを行います。
多くの変動金利は、日銀が決定する「政策金利(短期金利)」の動向に連動します。これまでの日銀の発信や、市場の追加利上げ観測(2026年時点)を踏まえると、変動金利が急激に(例:1年で2%〜3%も)上昇する可能性は極めて低いと言えます。
しかし、銀行員として最悪のシナリオを想定しておくことは不可欠です。
📊 金利上昇による返済額シミュレーション
例:借入残高3,000万円、残りの返済期間20年、元利均等返済の場合
| 金利(年) | 毎月の返済額 | 金利0.5%からの増加額 | 備考 |
| 0.5% | 131,313円 | — | 低金利時の一般的な最優遇金利レベル |
| 1.0% | 138,011円 | +6,698円 | 日銀が政策金利を数回引き上げた状態 |
| 1.5% | 144,896円 | +13,583円 | インフレが定着し、金利上昇が加速した場合 |
| 2.0% | 151,967円 | +20,654円 | 【地銀マン想定の現実的な最悪シナリオ】 |
このように、金利が2.0%(現在から+1.5%)まで上昇した場合、毎月の返済額は約2万円増加します。これを「家計を直撃する大ピンチ」と捉えるか、「事前の対策で十分に吸収できる範囲」と捉えるかが、資産防衛の分かれ道です。
2. 金利上昇に動じない「3つの防衛術」
「金利が上がったら、固定金利へ借り換える」という対策を一番に考える方がいますが、それは必ずしも正解ではありません。なぜなら、あなたが借り換えを検討する頃には、固定金利はすでに大きく上昇しているからです。
金利上昇に動じないための最強の資産防衛術は、借り換えではなく「自分の家計と資産の構造を根本的に強くする」ことです。
① 【守り】無駄な支出を削り、「返済余裕度」を高める
最もシンプルかつ強力な対策は、家計の「固定費」を見直すことです。 スマホを格安SIMへ乗り換える、不要な保険を解約する、サブスクを整理する……。毎月1〜2万円の固定費を削減できれば、それだけで「金利が1.5%〜2.0%に上がった時の増加分」を家計内で吸収できます。銀行員から見て、家計に余裕がある人は金利変動のリスクに非常に強いです。
② 【攻め】住宅ローン控除を活用しつつ、「ネット証券(NISA)」で運用する
住宅ローンを抱えながら、手元の現金をすべて繰り上げ返済に回すのは、現金の流動性を失うリスクがあります。 特に住宅ローン控除(減税)の恩恵を受けている間は、無理に繰り上げ返済をするよりも、その現金を「ネット証券(楽天証券等)」でのNISA積立(全世界株式やS&P500など)へ回すのが、長期的に見て経済合理性が高いです。「ローン金利(負債コスト)」を上回る「運用利回り(資産の成長)」をインデックス運用で勝ち取ることが、究極の資産防衛になります。
③ 【攻防一体】「現金の置き場所」を最適化し、金利を回収する
これからの「金利のある世界」では、大手地銀の普通預金(金利0.02%など)に現金を放置していてはインフレに勝てません。 家計の防衛資金(生活費の3〜6ヶ月分など)は、「楽天銀行」などのネット銀行へ置きましょう。特に楽天証券と楽天銀行を連携させる「マネーブリッジ」を活用すれば、普通預金の金利が最大0.48%(税引前、2026年9月時点の優遇金利)まで優遇されます。支払うローン金利の一部を、預金金利で「取り返す」仕組み作りが重要です。
3. まとめ:金利上昇リスクは「事前の仕組み作り」で克服できる
住宅ローンの「変動金利」への不安は、正しく怖がり、ロジカルに対策を打てば克服できます。
銀行員として、多くのご家族のローン返済計画を見つめてきましたが、「金利変動に動じない人」に共通するのは、単に年収が高いことではなく、家計管理が徹底されており、自分のリスク許容度に合わせて「投資・預金・負債」のバランスを自分でコントロールできる仕組み(マネーリテラシー)を持っていることです。
市場の金利動向を毎日チェックする必要はありません。 「無駄な支出を削り、現金の置き場所を最適化し、NISAで資産を育てる」という「事前の仕組み作り」を今日から一歩ずつ進めながら、金利上昇局面でも動じない強い資産を築いていきましょう!
「住宅ローンの金利上昇リスクを正しく克服し、賢く資産形成の仕組みを作りたい!」 地方銀行員の私がプライベートで実践している、楽天証券の口座開設はこちらから↓↓
現金の金利最適化(マネーブリッジ)とNISAでの資産積立を完結させる**『楽天証券×楽天カード』の同時開設手順**は以下の記事で詳しく解説しています。
これからの「金利のある世界」を生き抜く、攻防一体の最強の仕組みを今日から作りましょう!
コメント